


OVO
3,4578.80K Arvustused
Rakenduse andmed
- Versioon
- 3.167.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000 000+
- Arendaja
- PT Visionet Internasional
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
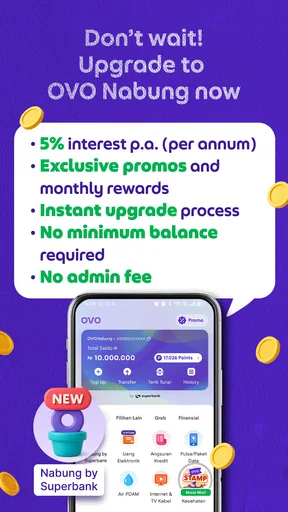
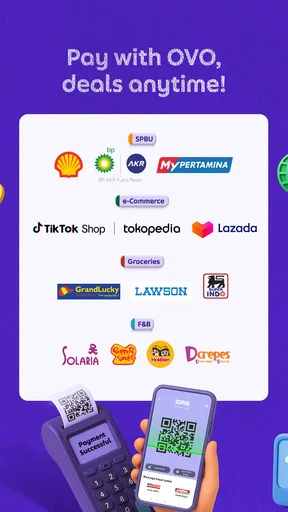
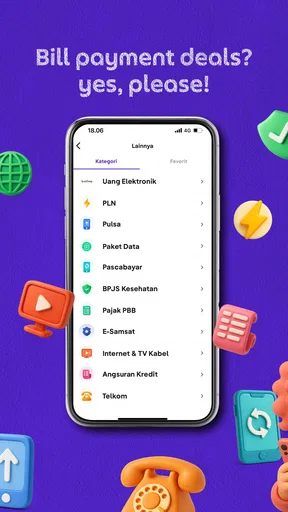
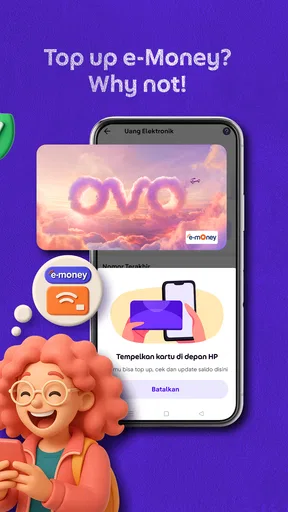
 Analüüsis AppCompare
Kui otsid Indoneesias igapäevasteks makseteks üht mobiilset rahakotti, siis OVO on rakendus, millega tasub tutv teha. Mina vaataksin seda eelkõige praktilise maksevahendina, mitte pangarakenduse täieliku asendusena. Selle mõte on lihtne: telefonis olev konto aitab maksta seal, kus OVO vastu võetakse, ning koondab maksmise ühte rakendusse.
Minu põhiarvamus on, et OVO väärtus sõltub vähem rakenduse olemasolust telefonis ja rohkem sinu päris ostukohtadest. Kui satud sageli kohtadesse, kus see makseviis sobib, võib sellest saada mugav osa rutiinist. Kui mitte, ei muuda allalaadimine seda iseenesest vajalikuks. See on hea lisarahakott õigesse keskkonda, mitte universaalne vastus igale makseolukorrale.
Kas OVO sobib sinu igapäevasteks makseteks?
Enne konto loomist mõtle läbi ka see, kas kasutad telefoni maksmiseks niigi mugavalt. Kui eelistad kassas alati füüsilist kaarti või hoiad oma kulutused rangelt pangakonto küljes, võib uus rahakott lisada ühe jälgitava saldo juurde. See pole tingimata halb, kuid raha eri kohtades hoidmine nõuab väikest harjumuste muutust.
Rakendus sobib kõige paremini inimesele, kes tahab Indoneesias teha korduvaid väiksemaid oste mobiiliga ning on valmis enne kasutamist kontrollima, kas konkreetne kaupmees seda vastu võtab. Reisija või harva seal viibija peaks võrdlema seda kohalike maksevõimalustega ja hoidma alles ka tuttava varuvariandi. Maksevahend on kasulik ainult siis, kui see töötab just sinu liikumisteel.
Kuidas OVO-ga alustamine päriselt kulgeb
OVO-ga alustades keskendun sellele, kuidas muuta esimene proovimine rahulikuks ja arusaadavaks, mitte sellele, et rakendus kohe igapäevaseks maksevahendiks kuulutada. Enne esimest tehingut tasub endale selgeks teha, millist makset tahad proovida ja kuidas kontrollid selle tulemust. Nii saad hinnata, kas rahakott sobib sinu harjumustega, ning järgmises osas vaadata lähemalt, millised olukorrad muudavad selle kasutamise päriselt mugavaks.
Enne paigaldamist tasub läbi mõelda oma kasutusviis
OVO arendaja on PT Visionet Internasional ning rakendus kuulub rahanduse kategooriasse. See on tasuta ja mõeldud vähemalt Androidi versioonile 7.0. Rakenduse vanusepiirang on PEGI 3, mis kirjeldab selle üldist sobivust, kuid finantsteenuse kasutamisel peab inimene ikkagi ise vastutama konto, telefoni ja maksete turvalise kasutamise eest.
Rakendus on olnud saadaval alates 16. oktoobrist 2018. Praegune versioon on 3.167.0 ning selle kasutajaskond on väga suur: paigaldusi on üle 50 miljoni, keskmine hinnang on 3,4 ja hinnanguid on umbes 1,2 miljonit. Need numbrid näitavad, et tegemist ei ole väikese katsetusega, kuid keskmine hinne tuletab samal ajal meelde, et kasutuskogemus ei pruugi kõigil telefonidel või kõigis olukordades olla ühesugune.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Hinnangute suur hulk annab märku laialdasest kasutusest, ent keskmist hinnet ei tasu võtta isikliku kogemuse ennustusena. Makseäpp võib ühe inimese tavapärases poes toimida sujuvalt ja teise jaoks osutuda ebamugavaks, kui tema kasutuskohad või telefonikäitumine on teistsugused. Mina teeksin otsuse esmalt konkreetse vajaduse, mitte populaarsuse põhjal.
Mina soovitaksin enne konto loomist otsustada, kas tahad OVO-t kasutada peamiselt väikesteks igapäevamakseteks või teha sellest oma peamine mobiilne rahakott. Esimene lähenemine on algajale lihtsam. Kui rakendus töötab sinu tavapärases poes või söögikohas, saad seda rahulikult proovida ilma et peaksid kohe kogu oma maksekäitumist ümber korraldama.
Esimene seadistus peaks jääma rahulikuks ja kontrollitud
Pärast paigaldamist alusta oma konto loomisega rakenduse enda juhiste järgi. Ära kiirusta esimese makse juurde enne, kui oled aru saanud, kus kuvatakse sinu saldo, kuidas makse algab ja millisest vaatest näed toimunud tehingut. Finantsrakenduse puhul on see väike ajakulu kasulik, sest hiljem ei pea sa kassas otsima õiget nuppu või mõtlema, kas makse läks läbi.
Minu praktiline soovitus on teha esimene seadistus kodus, mitte järjekorras. Kontrolli, et telefonis oleks piisavalt akut ja internetiühendus toimiks. See ei muuda OVO-t automaatselt paremaks kui sularaha või pangakaart, kuid vähendab olukorda, kus esimene proovimine toimub kiirustades ja ühegi varuplaanita.
Samuti tasub enne raha lisamist või makse alustamist vaadata üle konto põhiandmed ja turvaseaded, mida rakendus sulle kuvab. Ma ei kasutaks tundmatut või jagatud telefoni sellise konto jaoks. Kui telefon vahetub, rakendus eemaldatakse või konto juurde pääsemisel tekib probleem, võib taastamine olla tülikam kui tavapärase kaardimakse puhul.
Turvalisuse juures on tähtis ka igapäevane füüsiline harjumus: ära anna telefoni makse kinnitamiseks käest lukustamata kujul ning ära jäta ekraanile avatuks kontot, kui sinu tähelepanu mujal on. See ei ole OVO eripära, vaid mobiilse rahakoti paratamatu kompromiss. Telefon koondab mugavuse ühte kohta, mistõttu peab ka selle kaitse olema järjekindel.
Esimene edukas makse võiks olla väike
Esimese tähendusliku kasutusena valiksin väikese ostu kohas, kus OVO vastuvõtmine on selgelt märgitud. Küsi vajadusel teenindajalt enne makse alustamist, millist sammu nad ootavad. See on parem kui avada rakendus alles maksmise hetkel ja eeldada, et kõik müügikohad kasutavad sama protsessi.
Hoia vajalik summa mõistlikuna ja jälgi pärast kinnitamist kahte asja: kas rakendus näitab edukat tulemust ning kas tehing ilmub sinu tegevusse või saldovaatesse. Esimese makse eesmärk ei ole kiirus, vaid kindlus, et kogu ahel töötab. Kui see õnnestub, tead järgmisel korral juba, kust alustada ja mida pärast makset kontrollida.
Igapäevane näide on lihtne. Oletame, et lähed pärast tööd sööma ja sul on kaasas telefon, kuid mitte sularaha. Kui söögikoht OVO-t aktsepteerib, avad rakenduse, valid maksevoo, kontrollid summat ja kinnitad tehingu. Pärast söömist ei pea sa eraldi arvutama, kas raha võeti õigesti, sest saad rakenduses toimingu üle vaadata. Sellises olukorras on rakenduse tegelik väärtus mugavus, mitte mingi eriline rahaline võit.
Teistsugune, kuid kasulik olukord on päeva jooksul tehtud väikeste ostude hilisem ülevaatamine. Kui kasutad sama rahakotti mitmes toetatud kohas, saad tehingute loendist oma makseid kontrollida ilma paberkviitungeid alles hoidmata. Mina ei käsitleks seda siiski ametliku raamatupidamisena: suuremate kulude või tööga seotud ostude puhul säilitaksin vajalikud tõendid eraldi, sest telefonis nähtav tehing ja ostutšekk ei pruugi täita sama eesmärki.
Miks saldo, makse ja kinnitus võivad alguses segadust tekitada
Algaja jaoks on kõige tavalisem segadus selles, et makse alustamine ja makse lõplik kinnitamine ei pruugi tunduda sama sammuna. Rakenduses võib olla vaja esmalt valida sobiv tegevus, seejärel kontrollida summat ja alles siis kinnitada. Seetõttu ei tasu sulgeda rakendust kohe pärast esimest nupuvajutust. Oota, kuni näed selget tulemust.
Teine praktiline viga on vale summa kontrollimata jätmine. Kui teenindaja sisestab summa või kuvab selle makse alustamisel, vaata numbrid enne kinnitamist üle. Mobiilimakse muudab protsessi kiireks, kuid kiirus võib kasutaja tähelepanu vähendada. Mina käsitleksin iga kinnitust samamoodi nagu kaarditerminali ekraani kontrollimist.
Kolmas komistuskivi on eeldus, et iga Indoneesia kaupmees või teenus peab OVO-t toetama. Rakenduse mõte on maksta seal, kus see on kasutusel, mitte muuta kõik müügikohad üheks süsteemiks. Seepärast kannaksin alguses kaasas varuvarianti, eriti kui lähen kohta, kus maksmine on oluline või kus internetiühendus võib olla ebastabiilne.
Kui saldo või tehingu olek ei tundu pärast makset õige, ära tee kohe uut makset. Esmalt kontrolli tegevuste vaadet ja küsi teenindajalt, kas nende süsteem näitas edukat tulemust. Kahekordne makse võib tekkida just siis, kui kasutaja vajutab ebakindluse tõttu uuesti. See on üks olulisemaid harjumusi, mida soovitan OVO-ga alustajale.
Kui makse jääb ebamäärasesse olekusse, anna rakendusele hetk ja kontrolli ühendust enne, kui otsustad, mida edasi teha. Kassas tasub teenindajale öelda, et kontrollid tulemust, mitte kinnitada järjest mitu korda. See on väike suhtlusvõte, kuid vähendab survet teha kiire otsus olukorras, kus nii sinu telefon kui ka kaupmehe süsteem võivad vajada aega.
OVO sobib paremini kindlasse igapäevarutiini kui kõigile
Minu hinnangul on OVO tugevam kasutajale, kes viibib Indoneesias ja saab seda regulaarselt toetatud maksekohtades kasutada. Sellisel inimesel on võimalik rakenduse tööloogika kiiresti selgeks saada ning hinnata, kas mobiilne rahakott muudab elu lihtsamaks. Eriti kasulik on see siis, kui soovid hoida igapäevased väiksemad maksed ühest kohast jälgitavana.
Samal ajal ei soovitaks ma seda ainsa maksevahendina inimesele, kes liigub peamiselt kohtades, kus OVO vastuvõtmine on ebaselge, või kelle telefonil on sageli ühendusprobleeme. Samuti ei pruugi see olla parim valik kasutajale, kes tahab ühes rakenduses täielikku pangandust, säästude haldamist ja kõiki tavapärase pangakaardi funktsioone. OVO põhiväärtus on mobiilne maksmine, mitte tingimata kogu finantselu koondamine.
Võrdlus teiste makseviisidega sõltub eelkõige sellest, mida sa kõige rohkem hindad. Sularaha on nähtav ja ei nõua telefoni avamist, kuid väikeste ostude hilisem jälgimine võib olla tülikam. Pangakaart on paljudele tuttav ning ei seo ostu telefoniakuga, samas kui mobiilne rahakott võib olla mugavam, kui telefon on juba käes. OVO ja mõne teise digirahakoti vahel valides vaataksin kõigepealt, millist neist sinu lemmikkohad tegelikult aktsepteerivad, mitte seda, kumb tundub üldiselt moodsam.
Kui kasutad pangakaarti oma põhivahendina, võib OVO olla mõistlik varukanal väikesteks ostudeks, kuid ära jaga raha rakenduste vahel ilma põhjuseta. Mitme rahakoti korraga haldamine tähendab rohkem saldosid, tehinguajalugu ja turvakontrolle. Mina alustaksin ühest selgest kasutusjuhust, näiteks lõunasöögi või igapäevase poeskäiguga, ja laiendaksin kasutust alles siis, kui see annab päriselt mugavust.
Kolm töövõtet, mis muudavad kasutamise kindlamaks
Esiteks loo endale väike kontrollrutiin: enne kinnitamist vaata üle kaupmees ja summa, pärast kinnitamist kontrolli tulemust ning alles siis lahku maksekohast. See tundub aeglane ainult esimesel korral. Hiljem võtab see hetke, kuid aitab vältida topeltmakseid ja arusaamatusi.
Teiseks ära lisa raha ega alusta makset lihtsalt sellepärast, et rakendus on avatud. Mõtle OVO-st kui rahakotist, mida kasutad konkreetse vajaduse korral. Kui laadid sinna raha, mida sa lähiajal ei vaja, peab telefon ja konto olema veelgi hoolikamalt kaitstud. Väiksem, eesmärgipärane saldo on algajale lihtsam hallata kui ebamäärane summa, mille kasutamist ta hiljem ei mäleta.
Kolmandaks tee esimene proovimakse päeval ja kohas, kus sul on aega probleemiga tegeleda. See on parem kui katsetada rakendust lennujaamas, kiirel lõunapausil või olukorras, kus järjekord sinu järel kasvab. Kui esimene kogemus on rahulik, oskad hiljem hinnata, kas OVO sobib sinu tegelikku rutiini või jääb see telefonis kasutamata.
Veel üks kasulik harjumus on jälgida oma tehinguid regulaarselt, mitte alles siis, kui saldo tundub vale. Nii saad aru, kuidas rakendus sinu makseid kuvab ja milline teave on pärast ostu nähtav. See aitab ka siis, kui pead hiljem meenutama, kus ja millal mingi väiksem ost tehti.
Kui jagad telefoni pereliikmega või kasutad seda tööasjadeks, hoia makse tegemine enda kontrolli all ning väldi olukorda, kus keegi teine kinnitab tehingu sinu asemel. Mobiilse rahakoti praktiline eelis kaob kiiresti, kui pole selge, kes makse algatas või mille eest raha kulus. Selge isiklik kasutusrutiin aitab ka hiljem tehinguid paremini mõista.
Mida oodata uuendustelt ja igapäevaselt töökindluselt
Praegune versioon 3.167.0 näitab, et rakendust arendatakse edasi, kuid versiooninumber ei anna iseenesest garantiid, et iga kasutaja kogeb sama kiirust või sama sujuvat toimimist. Minu soovitus on hoida rakendus ajakohasena, kasutada tugevat telefoni lukustust ja vältida maksete tegemist olukorras, kus sa ei saa ekraani ega kinnitust korralikult kontrollida.
Keskmine hinnang 3,4 on minu jaoks pigem ettevaatlik signaal kui põhjus rakendust kohe vältida. Suur kasutajaskond tähendab, et rakendus peab toimima väga erinevate telefonide, ühenduste ja kasutusharjumustega. Samas võib just suur süsteem tunduda mõnele inimesele aeglasem või keerukam kui väga lihtne sularahamakse. OVO-d tasub seetõttu hinnata oma tavapärase kasutuskoha järgi, mitte ainult numbri põhjal.
Praktilise otsuse jaoks küsiksin endalt kolme asja: kas minu tavalised kaupmehed aktsepteerivad seda, kas mul on telefon tavaliselt maksmiseks käepärast ja kas olen valmis hoidma alles varuvariandi? Kui vastus esimesele kahele on jaatav ning kolmas ei häiri, on proovimine mõistlik. Kui telefon kipub olema tühi või internetita just siis, kui maksta vaja, on füüsiline kaart või sularaha kindlam põhivalik.
Kas OVO on esimesele kasutajale õige valik?
Kui minu sõber küsiks, kas ta peaks OVO paigaldama, küsiksin vastu, kus ta elab, kus ta tavaliselt maksab ja kas ta soovib telefonipõhist rahakotti või täielikku pangarakendust. Kui vastus on, et Indoneesias on palju OVO-t aktsepteerivaid kohti ja ta tahab väiksemad maksed mugavalt telefonist teha, soovitaksin proovida.
Alustaksin väikese summaga, teeksin ühe rahuliku testmakse ja hoiaksin esimestel kordadel varumakseviisi alles. Kui rakendus sobib sinu liikumise ja ostukohtadega, võib sellest saada kasulik igapäevane tööriist. Kui aga vajad universaalset lahendust, mis toimiks sõltumata kaupmehest, ühendusest või telefoni seisust, jääksin pigem pangakaardi ja sularaha juurde ning kasutaksin OVO-t ainult täiendava võimalusena.
Kui sinu jaoks on kõige olulisem üksainus rakendus kogu finantselu juhtimiseks, siis ma ei valiks OVO-t selle ootusega. See sobib paremini konkreetse makseülesande lahendamiseks kui kõigi pangateenuste asendamiseks. Samuti jätaksin selle kõrvale, kui sinu igapäevased ostukohad seda ei aktsepteeri või kui soovid maksta viisil, mis ei sõltu telefonist ja ühendusest.
Kokkuvõttes on OVO tasuta finantsrakendus, mille tugevus peitub lihtsas idees: maksmine telefonist kohtades, kus teenus on kasutusel. Minu soovitus on võtta seda praktilise teise maksevahendina, mitte pimesi ainsa rahakotina. Esimene edukas makse, korrektne summa kontroll ja tehingu ülevaatamine annavad sulle kiiresti teada, kas see sobib sinu igapäevaellu. Kui sobib, on kasutamine mugav; kui ei sobi, saad sellest aru väikese katse, mitte suure ümberkorralduse kaudu.
Plussid
- Lihtne juhtimine sobib hästi ka lühikesteks mängusessioonideks.
- Minimalistlik visuaal muudab mänguvälja kiiresti arusaadavaks.
- Sobib erineva kogemusega mängijatele tänu järk-järgult kasvavale raskusele.
- Mäng töötab hästi ka väiksema ekraaniga telefonides.
- Kiired voorud sobivad mängimiseks ühistranspordis või pauside ajal.
Miinused
- Rohkemate mängurežiimide puudumine võib pikemal mängimisel häirida.
- Korduv mänguviis võib muutuda üksluiseks pärast mitut vooru.
- Mõned tasemed nõuavad väga täpset ajastust ja kiireid reaktsioone.
- Reklaamid võivad mängukogemust katkestada
- eriti tasuta versioonis.
- Edusammude või saavutuste süsteem võib tunduda liiga piiratud.
Korduma kippuvad küsimused: OVO
Mis mäng on OVO ja kuidas seda mängitakse?
OVO on kiire tempoga platvormimäng, kus juhid väikest tegelast läbi järjest keerukamate tasemete. Eesmärk on jõuda finišisse, hüpates üle takistuste, vältides lõkse ja kasutades täpselt ajastatud liikumisi. Juhtimine on lihtsasti mõistetav, kuid mäng nõuab harjutamist, head reaktsioonikiirust ja tasemete ülesehituse tundmaõppimist.
Kas OVO sobib mängimiseks Androidi ja iOS-i seadmetes?
OVO on loodud eelkõige mobiilsetele seadmetele ning töötab üldjuhul nii Androidi kui ka iOS-i platvormil. Enne allalaadimist tasub siiski kontrollida rakenduse ametlikult lehelt süsteeminõudeid, sest vanemad telefonid või tahvelarvutid võivad mängu jõudlust mõjutada. Uuem seade tagab tavaliselt sujuvama animatsiooni ja kiirema reageerimise.
Kas OVO mängimiseks on vaja internetiühendust?
OVO põhitasemeid saab tavaliselt mängida ka ilma pideva internetiühenduseta, mistõttu sobib see hästi näiteks reisil või olukorras, kus mobiilne andmeside puudub. Internetti võib vaja minna reklaamide kuvamiseks, mängu uuendamiseks, tulemuste sünkroonimiseks või lisafunktsioonide kasutamiseks. Täpne võrguvajadus võib sõltuda kasutatavast versioonist ja seadmest.
Kas OVO sisaldab reklaame või rakendusesiseseid oste?
OVO võib sisaldada reklaame ning mõnes versioonis ka rakendusesiseseid oste. Reklaamid võivad ilmuda näiteks tasemete vahel või pärast ebaõnnestunud katset, samal ajal kui ostud võivad pakkuda kosmeetilisi lisasid, reklaamide eemaldamist või muid mugavusfunktsioone. Enne allalaadimist soovitame kontrollida rakenduse poes märgitud hinnastust ja maksetingimusi.
Kas OVO on sobiv algajatele ja lastele?
OVO alustab suhteliselt lihtsate tasemetega, kuid raskusaste kasvab kiiresti ning täpsed hüpped võivad nõuda mitut katset. Seetõttu sobib mäng hästi kasutajatele, kellele meeldivad väljakutsuvad ja kordamisel põhinevad platvormimängud. Laste puhul tasub arvestada võimalike reklaamide, rakendusesiseste ostude ja poe vanusesoovitusega ning vajadusel aktiveerida seadme vanemlikud piirangud.


